Cet essai ne plaide pour aucun parti et ne propose pas de programme. Il s'appuie sur les comptes officiels (INSEE, Cour des comptes, Eurostat, OCDE, Conseil d'orientation des retraites) et sur des travaux académiques publiés. Les chiffres qui suivent ne donnent entièrement raison ni à ceux qui réclament « plus d'impôts pour les riches », ni à ceux qui réclament « moins d'État ». Ils montrent en revanche assez précisément où passe l'argent. Le reste est une affaire de choix, et ce choix appartient au lecteur.
Chaque jour, les administrations publiques françaises dépensent environ 4,7 milliards d'euros. Sur ces 4,7 milliards, 418 millions sont empruntés. Le lendemain, on recommence. Cela dure depuis 1974, date du dernier budget voté en équilibre [18].
Ces montants sont si grands qu'ils ne veulent plus rien dire. « Mille sept cents milliards » ne se visualise pas. On ne sait pas davantage ce qu'est une dette de 115,7 % du PIB, ni si c'est grave. Le débat public se nourrit précisément de ce flou : chacun peut y projeter ce qu'il veut, le « trou de la Sécu », les « cadeaux aux riches », « l'assistanat », les « fonctionnaires trop nombreux », sans que personne ne sache quelle place ces postes occupent réellement dans le total.
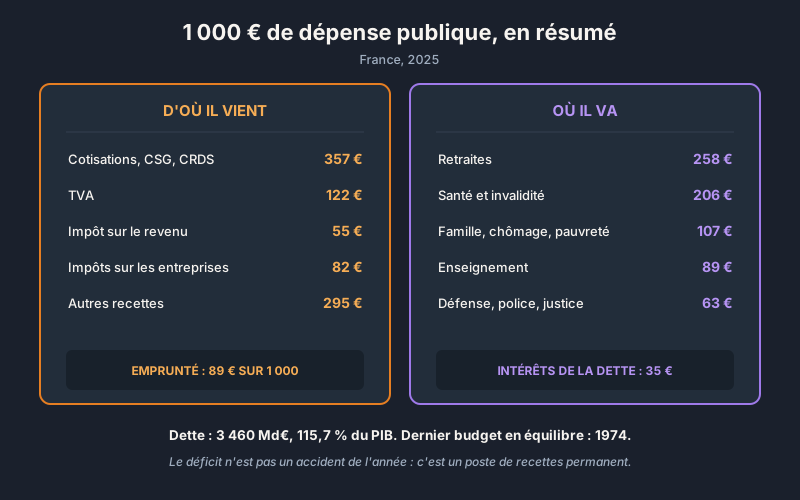
Cet essai propose une méthode très simple : ramener tout à 1 000 euros. Prendre 1 000 euros de dépense publique, remonter à leur source (qui les a versés), puis les suivre jusqu'à leur destination (qui les a reçus). Une fois le parcours tracé, la question de la dette change de nature : on ne se demande plus « pourquoi la France est-elle endettée ? » dans l'abstrait, mais « quel robinet ne coule pas assez, et quel tuyau coule trop ? ». Et chaque réponse désigne quelqu'un.
1. D'où vient l'argent : huit robinets
La photographie de 2025
Les comptes 2025 des administrations publiques ont été publiés par l'INSEE en mai 2026 [1]. Les administrations publiques regroupent l'État, la Sécurité sociale (au sens large : retraites, assurance maladie, chômage, allocations familiales) et les collectivités locales. En voici les grandes masses :
| Agrégat | Montant 2025 | En % du PIB |
|---|---|---|
| Dépenses publiques | 1 714 Md€ | 57,3 % |
| Recettes publiques | 1 562 Md€ | 52,2 % |
| dont prélèvements obligatoires (impôts et cotisations) | 1 305 Md€ | 43,6 % |
| Déficit | 152 Md€ | 5,1 % |
| Dette au 31 décembre | 3 460 Md€ | 115,7 % |
| Intérêts versés | 65 Md€ | 2,2 % |
Source : INSEE, comptes des administrations publiques 2025 [1]. PIB 2025 : 2 991 Md€.
Dans tout l'article, « Md€ » signifie milliards d'euros (un milliard, c'est mille millions). Quand des millions et des milliards se côtoient, ils sont écrits en toutes lettres.
Rapporté à la population, cela représente environ 25 000 euros de dépense publique par habitant et par an, et environ 50 000 euros de dette par habitant, nourrissons compris.
Les huit robinets
D'où viennent ces 1 714 milliards ? Si l'on regroupe les recettes par grande famille [2] et qu'on ramène le tout à 1 000 euros dépensés, on obtient ceci :
| Source | Montant 2025 | Sur 1 000 € dépensés |
|---|---|---|
| Cotisations sociales | 446 Md€ | 260 € |
| TVA | 209 Md€ | 122 € |
| CSG et CRDS | 166 Md€ | 97 € |
| Impôt sur le revenu | 94 Md€ | 55 € |
| Impôts sur les entreprises (IS, impôts de production) | 140 Md€ | 82 € |
| Autres impôts (salaires, énergie, patrimoine, tabac…) | 250 Md€ | 146 € |
| Recettes non fiscales et divers (ventes, redevances, dividendes…) | 257 Md€ | 149 € |
| Emprunt | 152 Md€ | 89 € |
Calculs de l'auteur à partir des comptes nationaux 2025 de l'INSEE [1] [2].
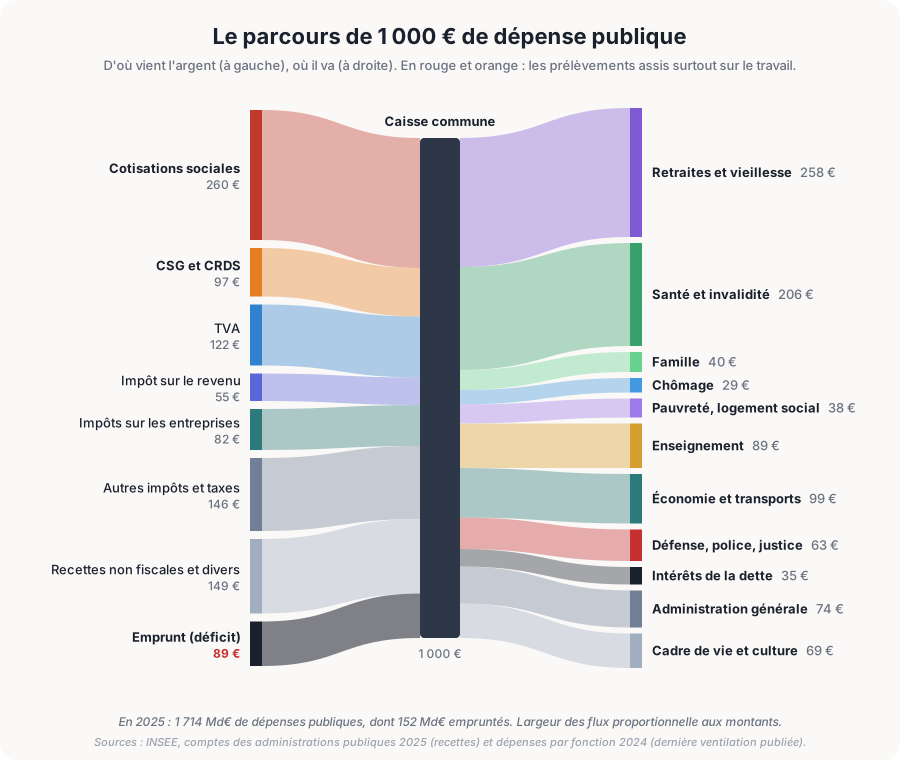
Trois observations s'imposent.
La première : l'emprunt est un robinet comme les autres. Il est huitième sur la liste, mais il apporte plus que l'impôt sur le revenu et presque autant que l'impôt sur les entreprises. Sur 1 000 euros dépensés, 89 viennent de l'emprunt. Ce n'est pas un accident de l'année 2025 : c'est un poste de recettes permanent, inscrit dans le fonctionnement ordinaire de l'État depuis un demi-siècle.
La deuxième : l'impôt qui occupe tout le débat est un petit robinet. L'impôt sur le revenu, celui qu'on déclare au printemps et qui cristallise les discussions sur la « justice fiscale », rapporte 94 milliards, soit 6 % des recettes publiques. La TVA en rapporte plus du double. Les cotisations sociales, presque cinq fois plus.
La troisième : c'est le travail qui porte l'essentiel. Cotisations sociales et CSG réunies représentent 612 milliards d'euros, près de quatre euros de recettes sur dix. Les cotisations sont prélevées sur les salaires. La CSG l'est aussi en grande partie, même si elle touche également les pensions et l'épargne. Il faut y ajouter environ 60 milliards d'impôts assis directement sur la masse salariale (taxe sur les salaires, versement mobilité, taxe d'apprentissage).
Le premier robinet vu depuis la fiche de paie
Pour mesurer ce que cela signifie à l'échelle d'une personne, l'OCDE publie chaque année le « coin fiscal » : l'écart entre ce que coûte un salarié à son employeur et ce qu'il garde sur sa fiche de paie [6]. Mais la fiche de paie n'est que la première étape. Le salaire net, lui aussi, est taxé dès qu'il est dépensé. Il faut donc suivre les 100 euros jusqu'au bout.
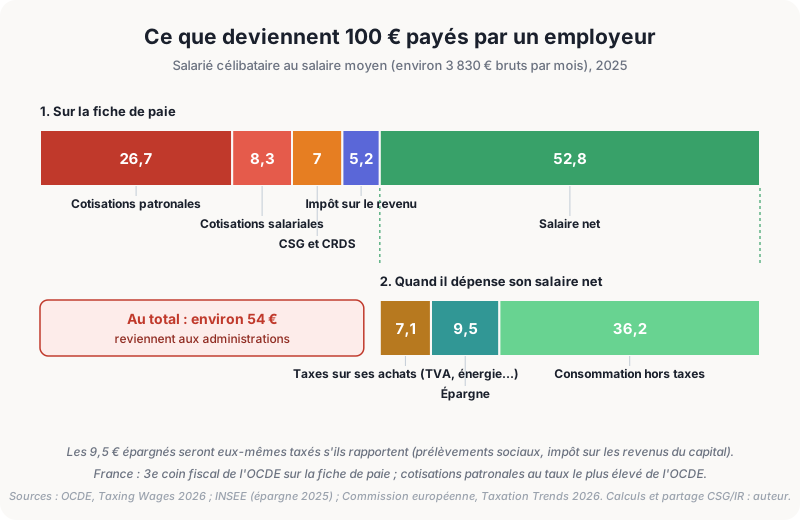
Première étape, la fiche de paie. Sur 100 euros payés par l'employeur pour un salarié célibataire au salaire moyen, 47,2 euros partent en prélèvements. C'est le troisième coin fiscal de l'OCDE, derrière la Belgique et l'Allemagne, pour une moyenne OCDE de 35,1 %. Les cotisations patronales françaises, à elles seules, représentent 26,7 % du coût du travail : le taux le plus élevé de toute l'OCDE [6].
Deuxième étape, la dépense du salaire net. Il reste 52,8 euros. Les ménages français en épargnent en moyenne 17,9 % [29], soit 9,5 euros, et en dépensent 43,3. Or chaque achat supporte de la TVA, des taxes sur l'énergie, sur le tabac ou sur les assurances. La Commission européenne mesure le poids moyen de ces taxes : 16,4 % de la dépense de consommation en France [28]. Sur les 43,3 euros dépensés, environ 7,1 repartent donc vers les administrations.
Au bout du compte, sur 100 euros qu'un employeur consacre à un salarié, environ 54 reviennent aux administrations publiques. Le salarié garde 46 euros de pouvoir d'achat réel, épargne comprise.
Ce calcul est un ordre de grandeur : le taux de 16,4 % est une moyenne, et chaque ménage consomme différemment. Il recoupe pourtant celui de l'Institut économique Molinari, un institut d'orientation libérale qui applique sa propre méthode : 55,6 % de prélèvements pour le salarié moyen en 2026, soit un « jour de libération fiscale » fixé au 22 juillet [30]. Et encore : les 9,5 euros épargnés seront à leur tour taxés s'ils rapportent quelque chose, puis au moment de leur transmission.
Tous les prélèvements sur le travail, rassemblés
Et à l'échelle du pays ? La Commission européenne classe chaque année l'ensemble des prélèvements selon ce qu'ils frappent : le travail, la consommation ou le capital [28]. En 2024, les prélèvements sur le travail (cotisations salariales et patronales, CSG sur les revenus d'activité, impôt sur le revenu des salaires, taxes sur la masse salariale) atteignaient 654 milliards d'euros, soit 22,4 % du PIB et un peu plus de la moitié de tous les prélèvements obligatoires.
| Ce qui est taxé | France : part des prélèvements | Union européenne : part des prélèvements | France : en % du PIB |
|---|---|---|---|
| Le travail | 51,5 % | 51,5 % | 22,4 % |
| La consommation | 24,7 % | 26,8 % | 10,7 % |
| Le capital (bénéfices, patrimoine, revenus de l'épargne) | 23,7 % | 21,6 % | 10,3 % |
Source : Commission européenne, Data on Taxation Trends 2026, données 2024 [28]. Parts calculées par l'auteur.
Le résultat est plus nuancé qu'on ne l'imagine. La part du travail dans le total est exactement la moyenne européenne. Ce qui distingue la France, ce n'est pas la répartition, c'est le niveau : tout est plus taxé, et le travail l'est donc aussi davantage en valeur. Une spécificité ressort nettement : les cotisations à la charge des employeurs pèsent 12 % du PIB, le niveau le plus élevé de l'Union, contre 8 % en moyenne. Et contrairement à une idée répandue, la France taxe le capital un peu plus que ses voisins, en proportion comme en niveau (quatrième de l'Union en % du PIB). La question de savoir qui, parmi les détenteurs de capital, paie réellement cet impôt sera traitée plus loin, et la réponse est moins confortable.
Au bout du compte, tout repose sur ceux qui produisent
On peut aller plus loin que ce découpage entre travail, consommation et capital. Car ces trois catégories ne sont pas trois sources indépendantes : elles puisent toutes, en dernier ressort, dans la même richesse, celle que produit l'activité.
La TVA est payée par le consommateur, mais le consommateur paie avec un revenu. Les taxes sur l'essence, le salarié les paie en allant travailler. L'impôt sur les sociétés est prélevé sur un bénéfice que les salariés de l'entreprise ont contribué à dégager. Les cotisations patronales, enfin, les économistes s'accordent à dire qu'elles pèsent à long terme sur les salaires : ce que l'employeur verse aux caisses, il ne peut pas le verser en salaire. Presque tous les prélèvements, quel que soit leur nom, finissent par être payés avec la richesse créée par ceux qui produisent.
Il faut ajouter une subtilité, qui renforce ce constat. Une partie des impôts perçus fait un simple aller-retour. Les 5,9 millions d'agents publics paient l'impôt sur le revenu, la CSG et la TVA, mais sur des salaires (370 milliards d'euros en 2025 [1]) qui viennent eux-mêmes des prélèvements. Un retraité paie la CSG et la TVA sur une pension financée par les cotisations des actifs. Ces impôts existent dans les comptes, mais ils ne font entrer aucun argent neuf dans la caisse commune : ils y reviennent. L'argent neuf, lui, a une seule origine : les revenus tirés d'une production que quelqu'un a accepté d'acheter, c'est-à-dire, pour l'essentiel, les salaires du secteur privé, les revenus des indépendants et les bénéfices des entreprises.
Le robinet principal de la caisse commune, ce sont environ 23 millions de personnes qui travaillent dans le secteur privé ou à leur compte. C'est leur production qui finance, directement ou par ricochet, tout le reste.
Deux nuances évitent d'en tirer une conclusion trop simple. D'abord, un retraité n'est pas un simple bénéficiaire : il a cotisé pendant quarante ans, et sa pension est la contrepartie d'une promesse que la collectivité lui a faite. Ensuite, le secteur privé ne produit pas seul. Il emploie des salariés formés par l'école publique, soignés par l'hôpital, transportés sur des routes publiques, et il compte sur des tribunaux pour faire respecter ses contrats. Opposer un privé « qui produit » à un public « qui consomme » est donc trop sommaire : une bonne partie de la dépense publique est un investissement dont le privé a besoin.
Le constat demeure pourtant, et il change la façon de poser la question de la dette : chaque euro dépensé par la collectivité doit, un jour, être prélevé sur la production marchande, aujourd'hui par l'impôt, ou demain, avec les intérêts, par l'impôt des générations suivantes. Quand la part des personnes qui produisent diminue par rapport à celles qui reçoivent, comme on le verra plus loin, la charge qui pèse sur chacune d'elles augmente mécaniquement.
Un détail mérite qu'on s'y arrête. Le salarié ne voit jamais la moitié de ces prélèvements : les cotisations patronales n'apparaissent qu'en bas de sa fiche de paie, dans une ligne que peu de gens lisent. L'économiste italien Amilcare Puviani avait décrit ce phénomène dès 1903 sous le nom d'« illusion fiscale » : un prélèvement invisible pour celui qui le supporte est politiquement bien moins coûteux qu'un prélèvement visible [24]. Ce n'est pas un complot, c'est une pente naturelle. Mais elle explique en partie pourquoi le premier robinet est aussi le plus ouvert.
2. Où il va : une caisse d'assurance plus qu'un État
Les tuyaux de sortie
Suivons maintenant l'argent vers l'aval. La répartition des dépenses par fonction (la nomenclature internationale COFOG) n'est pas encore publiée pour 2025 : l'INSEE l'annonce pour la fin de l'année 2026. La plus récente porte sur 2024 [3]. Sa structure varie très peu d'une année sur l'autre :
| Destination | Sur 1 000 € dépensés | Montant 2024 |
|---|---|---|
| Vieillesse et réversion (surtout des retraites) | 258 € | 433 Md€ |
| Santé et invalidité | 206 € | 345 Md€ |
| Économie, transports, recherche appliquée | 99 € | 166 Md€ |
| Enseignement | 89 € | 149 Md€ |
| Administration générale (hors intérêts) | 74 € | 122 Md€ |
| Cadre de vie, culture, environnement | 69 € | 116 Md€ |
| Défense, police, justice | 63 € | 106 Md€ |
| Famille | 40 € | 67 Md€ |
| Pauvreté, exclusion, aides au logement | 38 € | 58 Md€ |
| Intérêts de la dette | 35 € | 59 Md€ |
| Chômage | 29 € | 49 Md€ |
Source : INSEE, dépenses des administrations publiques par fonction, 2024 [3]. Arrondis de l'auteur.
Le constat est sans ambiguïté : 57 % de la dépense publique française est de la protection sociale ou de la santé. Retraites et assurance maladie absorbent à elles seules 464 euros sur 1 000. L'école, de la maternelle à l'université, en reçoit 89. Les fonctions dites « régaliennes » (armée, police, gendarmerie, justice, prisons), qui définissent l'État dans les manuels de droit, reçoivent 63 euros. Et un seuil symbolique a été franchi : les intérêts de la dette (35 euros) coûtent désormais davantage que l'armée (32 euros).
Cette structure éclaire la répartition par administration. Sur la dépense publique consolidée, la Sécurité sociale en gère 45 %, l'État proprement dit 28 %, ses agences et organismes 7 %, et les collectivités locales 19 % [4]. Ce qu'on appelle couramment « l'État » ne décide directement que d'un gros quart de la dépense publique. Le reste est, pour l'essentiel, une gigantesque caisse d'assurance collective.
Le seul tuyau qu'on peut suivre de bout en bout
On aimerait pouvoir dire : « tel euro de mon impôt sur le revenu a payé tel policier ». C'est impossible, et il faut s'en méfier quand on l'entend. L'impôt sur le revenu, la TVA et l'emprunt tombent dans le budget général, où l'argent se mélange. On ne peut suivre un euro de bout en bout que lorsqu'il est affecté, c'est-à-dire prélevé pour un usage précis. C'est le cas des cotisations, et le cas le plus important est celui des retraites.
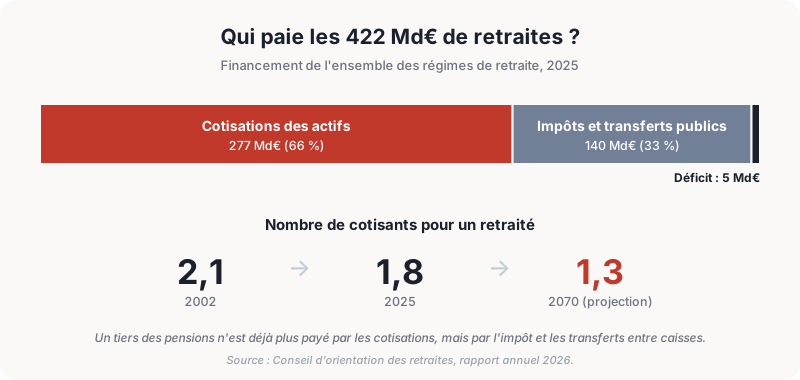
En 2025, les retraites ont coûté 422 milliards d'euros, soit 14,1 % du PIB et près d'un quart de toute la dépense publique [10]. Le Conseil d'orientation des retraites (COR) détaille leur financement : 277 milliards viennent des cotisations des actifs, 140 milliards d'impôts affectés et de transferts d'autres administrations, et il manque 5 milliards.
Autrement dit, un tiers des pensions n'est déjà plus payé par des cotisations. Le système « par répartition », dans lequel les actifs d'aujourd'hui paient les pensions d'aujourd'hui, est en réalité un système mixte, dont l'impôt comble une part croissante. La raison est démographique : on comptait 2,1 cotisants par retraité en 2002, on en compte 1,8 en 2025, et le COR en projette 1,3 en 2070 [10]. Nous avions examiné cette question plus en détail dans Retraites : et si le vrai trou était ailleurs ?.
Ce que la France fait différemment
La France est-elle une anomalie ? Pas complètement. Elle est deuxième de l'Union européenne pour la dépense publique rapportée au PIB, juste derrière la Finlande [8].
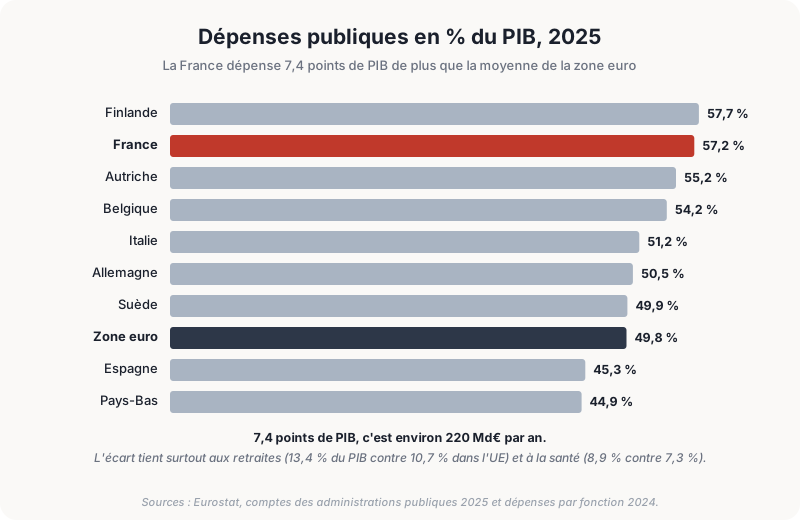
L'écart avec la moyenne de la zone euro atteint 7,4 points de PIB, soit environ 220 milliards d'euros par an. La question intéressante est : où se loge cet écart ? La ventilation par fonction d'Eurostat [9] répond assez nettement. En 2024, la France consacrait 13,4 % de son PIB aux pensions de vieillesse contre 10,7 % en moyenne dans l'Union, et 8,9 % à la santé contre 7,3 %. L'ensemble de la protection sociale y pesait 23,7 % du PIB contre 19,6 %. Plus des trois quarts de l'écart avec nos voisins tiennent donc à la protection sociale et à la santé. L'enseignement (5,1 % contre 4,7 %) et la défense (1,9 % contre 1,5 %) y contribuent peu.
La France ne dépense pas beaucoup plus que ses voisins pour ses écoles, son armée ou sa police. Elle dépense beaucoup plus pour ses retraités et pour ses malades.
Cela ne dit pas qu'elle a tort. Une société peut parfaitement choisir de consacrer une part plus grande de sa richesse à ses aînés et à sa santé. Mais c'est un choix, et il faut pouvoir le nommer comme tel plutôt que de le dissimuler derrière des catégories vagues comme « le train de vie de l'État ». Nous avions posé la question voisine du degré de socialisation de l'économie dans France : quel niveau de socialisme ?.
3. Pourquoi il en manque : cinquante ans de déficit
Un écart devenu structurel
La mécanique comptable est simple : en 2025, les dépenses représentaient 57,3 % du PIB et les recettes 52,2 %. La différence, 5,1 points, c'est le déficit. Il s'ajoute chaque année à la dette.
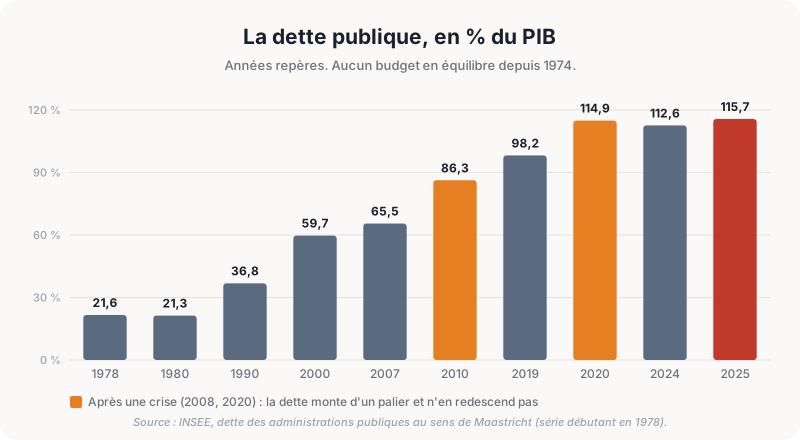
La série de l'INSEE [5] montre une progression presque ininterrompue : 21 % du PIB en 1980, 37 % en 1990, 60 % en 2000, 86 % en 2010, 115,7 % en 2025, le plus haut niveau depuis le début de la série, au-dessus même du pic de 2020. On distingue un mécanisme en « cliquet » : à chaque récession (1993, 2008-2009, 2020), la dette monte d'un palier, ce qui est normal puisque les recettes chutent et que l'État soutient l'activité. Mais une fois la crise passée, elle ne redescend jamais. Le palier devient le nouveau plancher.
Un indicateur le montre mieux que tout autre : le solde primaire, c'est-à-dire le solde budgétaire hors intérêts de la dette. Il indique si un pays vit au-dessus de ses moyens pour ses dépenses courantes, indépendamment du poids du passé. La France est en déficit primaire chaque année depuis 2002 ; son dernier excédent primaire date de 2001 [8]. À titre de comparaison, l'Italie, souvent citée comme le mauvais élève de l'Europe, a dégagé un excédent primaire presque chaque année entre 1995 et 2019, et de nouveau en 2024 et 2025. Sa dette est plus élevée que la nôtre (137 % du PIB) parce qu'elle part de beaucoup plus haut. Mais, hors intérêts, l'Italie finance ses dépenses courantes, et la France non.
Problème de recettes ou problème de dépenses ?
C'est ici que le débat se polarise. Les uns disent : « la France n'a pas un problème de dépenses, elle a un problème de recettes ». Les autres répondent exactement l'inverse. Les deux affirmations sont, au sens strict, vraies en même temps : un déficit est un écart, et on peut toujours le décrire comme un excès de l'un ou une insuffisance de l'autre.
Les comparaisons permettent pourtant d'aller un peu plus loin. Avec des prélèvements obligatoires de 43,5 % du PIB en 2024, la France est deuxième de l'OCDE, derrière le Danemark (45,2 %) et loin devant la moyenne (34,1 %) [7]. Ses recettes publiques totales (52,1 % du PIB) dépassent de près de six points la moyenne de l'Union européenne [8]. Il est donc difficile de soutenir que les Français sont peu imposés. Il est en revanche exact que ces recettes ont été volontairement réduites par endroits, et c'est l'argument de ceux qui parlent d'un problème de recettes :
- les allégements généraux de cotisations patronales sur les bas et moyens salaires atteignaient 77,3 milliards d'euros en 2024, contre 20,9 milliards avant leurs extensions successives [17] ;
- les dépenses fiscales (les « niches ») représentaient 91,8 milliards d'euros en 2025, réparties en 474 dispositifs, soit plus d'un quart des recettes fiscales nettes de l'État [15] ;
- une commission d'enquête du Sénat a évalué l'ensemble des aides publiques aux entreprises à 211 milliards d'euros en 2023 dans son périmètre le plus large, 108 milliards dans son périmètre le plus restreint [16].
Ces chiffres sont réels. Ils appellent toutefois deux remarques. D'abord, une partie de ces « aides » (les allégements de cotisations) sert précisément à compenser le coin fiscal décrit plus haut, le plus lourd de l'OCDE sur les employeurs. Les supprimer reviendrait à relever le coût du travail peu qualifié, avec des effets sur l'emploi que la littérature économique juge significatifs. Ensuite, ces dispositifs ne suffisent pas à expliquer la trajectoire : la dette avait déjà triplé entre 1980 et 2000, passant de 21 % à 60 % du PIB, avant qu'ils n'atteignent leur ampleur actuelle.
Qui travaille, qui ne travaille pas
Le premier robinet dépend d'un chiffre simple : combien de personnes travaillent, et combien vivent de revenus qui ne viennent pas de leur travail actuel. En 2025, la France comptait environ 29,4 millions de personnes en emploi pour 69 millions d'habitants [31]. Autrement dit, pour 100 personnes qui travaillent, 135 ne travaillent pas. La moyenne européenne est de 116, l'Allemagne de 96.
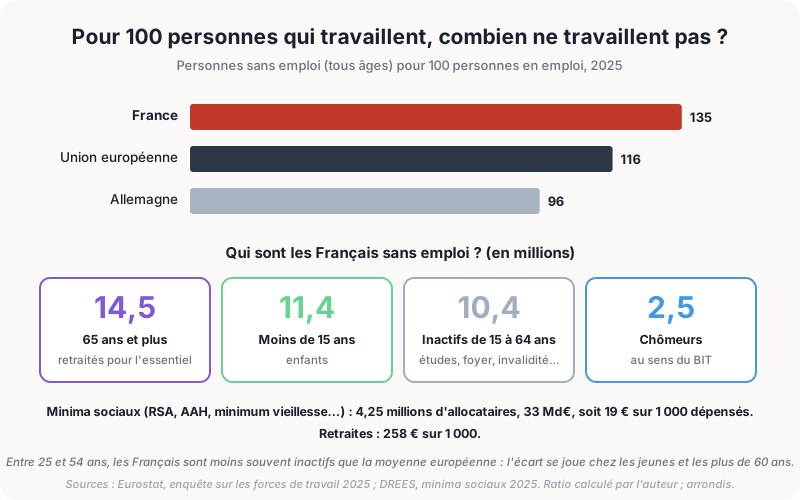
Avant d'y voir la preuve d'un pays d'« assistés », il faut regarder qui sont ces personnes. Sur environ 39 millions de Français sans emploi, 14,5 millions ont 65 ans ou plus, et sont pour l'essentiel à la retraite. 11,4 millions ont moins de 15 ans. 10,4 millions sont des inactifs de 15 à 64 ans : étudiants surtout, mais aussi parents au foyer, personnes invalides, préretraités ou personnes découragées. Enfin, 2,5 millions sont au chômage au sens du Bureau international du travail [31].
Deux chiffres permettent de remettre le débat sur « l'assistanat » à sa juste place :
- les minima sociaux (RSA, allocation aux adultes handicapés, minimum vieillesse, allocation de solidarité spécifique) concernaient 4,25 millions d'allocataires fin 2024, et environ 6,9 millions de personnes en comptant conjoints et enfants. Ils ont coûté 33,3 milliards d'euros en 2024, soit 1,1 % du PIB [32]. Le RSA à lui seul représente 12,2 milliards pour 1,84 million de foyers ;
- l'assurance chômage a versé 37 milliards d'euros d'allocations en 2025, pour 2,7 millions de demandeurs d'emploi indemnisés, avec une allocation nette moyenne de 1 040 euros par mois [33].
Les minima sociaux représentent 19 euros sur 1 000 dépensés. Les retraites, 258. Si la France finance beaucoup de personnes qui ne travaillent pas, ce sont d'abord ses retraités.
Il y a un second enseignement, plus précis. Entre 25 et 54 ans, les Français sont moins souvent inactifs que la moyenne européenne (11,2 % contre 12,6 %) et à peu près autant que les Allemands [31]. L'écart se concentre aux deux extrémités de la vie active : les jeunes (12,9 % des 15-29 ans ne sont ni en emploi, ni en études, ni en formation, contre 11 % dans l'Union [31]) et surtout les plus de 60 ans. Le problème français n'est pas que les adultes refusent de travailler ; c'est qu'on entre tard sur le marché du travail et qu'on en sort tôt.
Pourquoi personne ne ferme le robinet
Si la situation est connue depuis longtemps, pourquoi rien ne change-t-il ? L'explication la plus convaincante n'est ni morale ni technique, elle est politique. En 1977, les économistes James Buchanan (futur prix Nobel) et Richard Wagner ont publié Democracy in Deficit [25]. Leur thèse est une asymétrie : il est politiquement facile de creuser un déficit en période de crise, au nom de la relance, et politiquement très difficile de dégager un excédent en période de croissance, parce que chaque dépense a des bénéficiaires identifiés et mobilisés, tandis que son coût est dilué sur tous les contribuables, et surtout reporté sur des électeurs qui ne votent pas encore.
Les bénéfices sont concentrés, les coûts sont diffus et différés. C'est vrai des pensions comme des niches fiscales, des aides aux entreprises comme des subventions aux associations. Chaque ligne du budget a sa clientèle, et aucune clientèle n'a intérêt à ce que la sienne soit la première à être réduite. La dette est le seul poste qui n'a pas de lobby, parce que ses créanciers réels (les contribuables de 2040) n'ont pas encore de bulletin de vote.
À cela s'ajoutent deux facteurs de fond, que les comptes rendent visibles :
- la démographie, qui fait mécaniquement monter les dépenses de retraite et de santé à mesure que la population vieillit ;
- le taux d'emploi aux âges extrêmes, détaillé plus haut. En 2025, 44,4 % des Français de 60 à 64 ans occupaient un emploi, contre 67,6 % des Allemands et 69,5 % des Néerlandais [11]. Sur l'ensemble des 20-64 ans, l'écart avec l'Allemagne atteint 5,7 points (75,4 % contre 81,1 %).
Si la France avait le taux d'emploi allemand, elle compterait de l'ordre de deux millions d'actifs occupés supplémentaires. Chacun d'eux passerait du côté de ceux qui versent.
4. Et les plus riches ? Milliardaires, multinationales, GAFAM
Un salarié moyen reverse environ 54 % de ce qu'il coûte. La question vient immédiatement : et ceux qui possèdent le plus ? C'est une question légitime, et les chiffres existent. Ils méritent d'être regardés sans complaisance dans un sens comme dans l'autre.
Ce que paient vraiment les milliardaires
L'étude de référence est celle de l'Institut des politiques publiques (IPP), publiée en 2023 à partir des données fiscales de 2016 [34]. Ses auteurs ont reconstitué l'ensemble des impôts payés par les foyers les plus riches, y compris l'impôt sur les sociétés payé par les entreprises qu'ils contrôlent. Le résultat :
| Groupe de contribuables | Taux d'imposition rapporté au revenu économique |
|---|---|
| Entrée des 1 % les plus aisés | environ 35 % (impôts personnels seuls) |
| Les 0,1 % les plus aisés | 46 % (impôt sur les sociétés compris) |
| Les 75 foyers les plus riches (milliardaires) | 26 % (impôt sur les sociétés compris) |
| Les 378 foyers les plus riches, impôts personnels seuls | 2 % |
Source : IPP, Note n°92, « Quels impôts les milliardaires paient-ils ? » [34].
Le système devient donc régressif tout en haut : les plus grandes fortunes sont moins imposées, en proportion de leur revenu réel, que les simples « très aisés ». Le mécanisme n'a rien d'illégal. Les revenus des très grandes fortunes sont surtout des bénéfices d'entreprises qu'ils ne se versent pas : ils les laissent dans des sociétés holding, où ils ne supportent que l'impôt sur les sociétés, au lieu de l'impôt sur le revenu. Selon l'IPP, si ces revenus étaient taxés au barème personnel, le taux des milliardaires passerait de 26 % à 59 %. Les transmissions d'entreprises familiales bénéficient en outre du « pacte Dutreil », qui ramène la taxation des donations à quelques pour cent.
L'Observatoire européen de la fiscalité fait le même constat à l'échelle mondiale : les milliardaires paient des impôts personnels équivalant à 0 à 0,5 % de leur patrimoine par an, soit presque rien au regard de la croissance de ce patrimoine [36].
La taxe Zucman : combien, vraiment ?
De ce constat est née la proposition de l'économiste Gabriel Zucman : un impôt plancher de 2 % par an sur les patrimoines supérieurs à 100 millions d'euros, soit moins de 1 800 foyers. Son auteur en attend 15 à 25 milliards d'euros par an. Sept économistes, dont le prix Nobel Philippe Aghion, ont estimé le rendement réel à 5 milliards au maximum. Le texte a été adopté par l'Assemblée nationale en février 2025, puis rejeté par le Sénat en juin 2025 et de nouveau lors du budget 2026 [45].
L'écart entre ces estimations tient à une seule question : combien de contribuables partiraient, ou réorganiseraient leur patrimoine ? Le Conseil d'analyse économique a étudié l'exil fiscal en France : environ 0,2 % des 1 % les plus aisés s'expatrient chaque année, et les hausses d'impôts passées n'ont modifié ce chiffre qu'à la marge [35]. Mais il rappelle aussi une étude suédoise, selon laquelle un impôt sur la fortune ne rapportait qu'environ un quart de son rendement « mécanique » une fois pris en compte les départs et les réorganisations. Et quand un actionnaire important s'expatrie, le chiffre d'affaires de son entreprise baisse en moyenne de 15 % en cinq ans [35].
L'expérience récente invite à la prudence sur les prévisions. La contribution différentielle sur les très hauts revenus, créée pour 2025, devait rapporter 2 milliards ; elle en a rapporté 369 millions [47]. La taxe sur les holdings patrimoniales finalement votée pour 2026 devrait rapporter une centaine de millions d'euros.
Un dernier ordre de grandeur remet les choses en perspective. Les 500 plus grandes fortunes françaises cumulaient 1 076 milliards d'euros en 2026, selon le classement du magazine Challenges [44]. C'est considérable. Mais c'est aussi sept années de déficit public, une seule fois : même une confiscation totale, absurde économiquement, ne réglerait pas un déficit qui revient chaque année.
Les multinationales et les paradis fiscaux
Le second front est celui des entreprises. Les multinationales peuvent déclarer leurs bénéfices là où l'impôt est faible, en facturant à leurs filiales françaises des redevances, des licences ou des frais de gestion versés à une société sœur installée en Irlande, aux Pays-Bas ou au Luxembourg. Le bénéfice français fond, celui de la filiale irlandaise gonfle.
Les travaux de Thomas Tørsløv, Ludvig Wier et Gabriel Zucman, publiés dans la Review of Economic Studies [37], ont chiffré ce phénomène : dans le monde, environ 36 % des bénéfices des multinationales sont déplacés vers des paradis fiscaux. Pour la France, ils estiment qu'environ 32 milliards de dollars de bénéfices étaient déplacés, ce qui faisait perdre environ 21 % des recettes d'impôt sur les sociétés. Les autres estimations vont de 4,6 milliards d'euros par an pour le Conseil d'analyse économique, un chiffre présenté comme un minimum [38], à environ 19 milliards de dollars par an pour le Tax Justice Network, avec un périmètre plus large [39]. Une fourchette de 5 à 20 milliards d'euros par an résume honnêtement l'état des connaissances.
Le cas des GAFAM
Les géants américains du numérique sont l'exemple le plus visible, parce qu'une grande partie de leur valeur (logiciels, publicité, données) se déplace facilement. Leurs comptes français, publiés, donnent une idée du mécanisme :
| Entreprise | Chiffre d'affaires déclaré en France | Impôt sur les sociétés payé | Ce qui part ailleurs |
|---|---|---|---|
| Google France (2023) | 1,9 milliard d'euros | 22,6 millions d'euros | 1,2 milliard d'euros de charges versées au groupe ; chiffre d'affaires réel estimé à 3,7 milliards |
| Meta France (2022) | 927 millions d'euros | 11,9 millions d'euros | 766 millions d'euros de redevances versées à l'Irlande |
| Apple France (2025) | environ 233 millions d'euros | 44,4 millions d'euros | 212 millions d'euros versés en 2026 pour clore les contrôles fiscaux |
Sources : comptes déposés, cités par L'Informé [40] [41] et Mac4ever [42]. Le chiffre d'affaires réel de Google est une estimation journalistique.
Peut-on estimer ce que la France ne perçoit pas ? Un calcul d'ordre de grandeur est possible pour Google. Si son chiffre d'affaires réel en France est de 3,7 milliards d'euros, et si l'on applique la marge opérationnelle mondiale de sa maison mère Alphabet (environ 32 % en 2024 [43]), le bénéfice réalisé en France serait d'environ 1,2 milliard. Au taux normal de 25 %, l'impôt dû serait proche de 300 millions d'euros, contre 22,6 millions payés : un manque de l'ordre de 270 millions d'euros par an pour Google seul. En appliquant un raisonnement comparable aux autres géants du secteur, un manque total de 1 à 2 milliards d'euros par an pour les GAFAM paraît plausible. C'est un calcul de l'auteur, fondé sur des hypothèses simples, qu'aucune source officielle ne permet de confirmer.
L'État n'est pas resté inactif. Google a payé 965 millions d'euros en 2019 pour clore ses litiges fiscaux (dont 500 millions d'amende) [48], Apple environ 500 millions en 2020, et McDonald's, hors numérique, 1,25 milliard en 2022 [49]. La taxe sur les services numériques, créée en 2019, rapporte environ 700 millions d'euros par an. L'impôt minimum mondial de 15 %, négocié à l'OCDE et appliqué en France depuis 2024, devait rapporter 1,5 milliard ; son rendement attendu a été révisé à environ 500 millions, notamment parce que les groupes américains en ont été largement exemptés par un accord conclu au G7 en 2025 [46].
La fraude
Reste la fraude proprement dite, qui n'est pas propre aux plus riches. La Cour des comptes reconnaît que la France « ne dispose d'aucune évaluation » de son manque à gagner fiscal ; une extrapolation à partir des pays qui le mesurent donne 30 à 100 milliards d'euros par an [50]. La seule mesure solide concerne la TVA : la Commission européenne estime l'écart entre la TVA due et la TVA perçue à 12,1 milliards d'euros en 2023 [51]. Le contrôle fiscal a notifié 17,1 milliards de redressements en 2025 et en a encaissé 11,4, déjà inclus dans les recettes publiques. Nous avions comparé fraude fiscale et fraude sociale dans Fraude fiscale vs fraude sociale : les vrais chiffres.
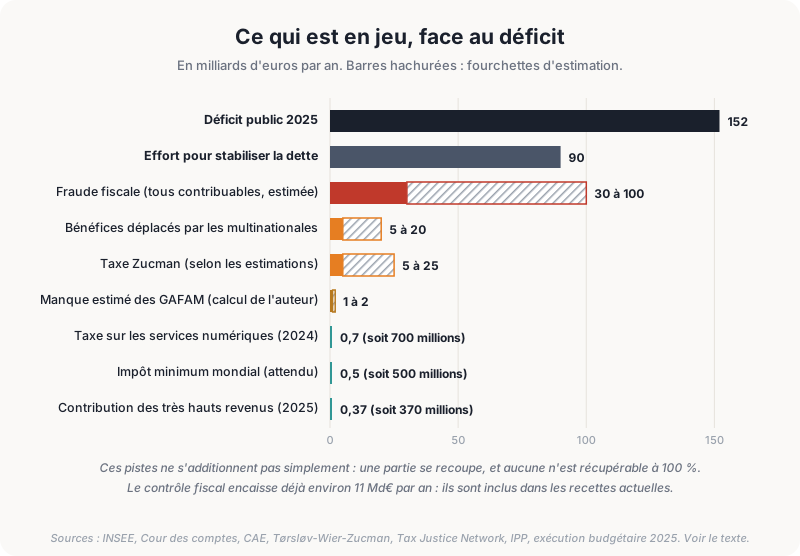
Le bilan est donc double, et il faut tenir les deux bouts. D'un côté, les sommes en jeu sont réelles : plusieurs dizaines de milliards d'euros par an si l'on additionne, avec prudence, l'optimisation des multinationales, la sous-imposition des très grandes fortunes et la fraude. Ce n'est pas négligeable face à un effort de stabilisation de 90 milliards. De l'autre, aucune de ces pistes n'est récupérable en totalité, plusieurs dépendent d'une coopération internationale que la France ne contrôle pas, et leurs prévisions de rendement ont souvent été démenties. Elles peuvent contribuer à la solution ; elles ne peuvent pas être la solution.
Il y a pourtant un argument que les chiffres ne tranchent pas, et qui n'est pas budgétaire : peut-on demander un effort à un salarié qui reverse plus de la moitié de ce qu'il coûte, tant qu'un milliardaire peut ne payer que 2 % d'impôts personnels sur son revenu réel ?
5. Ce que coûte la dette : le retour des intérêts
La décennie où la dette ne coûtait rien
Entre 2015 et 2021, les taux d'intérêt ont été si bas, parfois négatifs, que la dette semblait gratuite. L'État empruntait à dix ans à moins de 1 %. En 2020, alors que la dette avait bondi de 17 points de PIB en un an, la charge de la dette de l'État n'était que de 35,8 milliards d'euros [12]. Cette période a installé l'idée qu'un pays qui emprunte dans sa propre monnaie ne peut pas vraiment avoir de problème de dette.
L'économiste Olivier Blanchard, ancien chef économiste du FMI, a donné à cette intuition sa forme rigoureuse [23]. La dette rapportée au PIB évolue selon une règle simple : elle augmente si le taux d'intérêt payé sur la dette (r) dépasse le taux de croissance de l'économie (g), et si le budget est en déficit primaire. Quand r est inférieur à g, un pays peut garder un petit déficit primaire sans que sa dette n'explose : la croissance « dilue » la dette plus vite que les intérêts ne la gonflent.
Ce qui a changé
Le problème est que cette condition n'est plus remplie, ou tout juste. En 2025, le taux apparent de la dette publique (intérêts payés divisés par l'encours) tournait autour de 2 %, et la croissance nominale autour de 1,9 %. Le facteur favorable a disparu. Et il va s'inverser : chaque année, la France refinance une partie de sa dette ancienne, empruntée à des taux très bas, par de la dette nouvelle empruntée aux taux actuels. Le taux moyen des emprunts d'État à dix ans lors de leur émission est passé de 1,70 % en 2022 à 3,35 % en 2025 [13]. Mi-septembre 2026, le taux à dix ans atteignait 4,55 %, et l'écart avec l'Allemagne dépassait un point pour la première fois depuis 2012 [26].
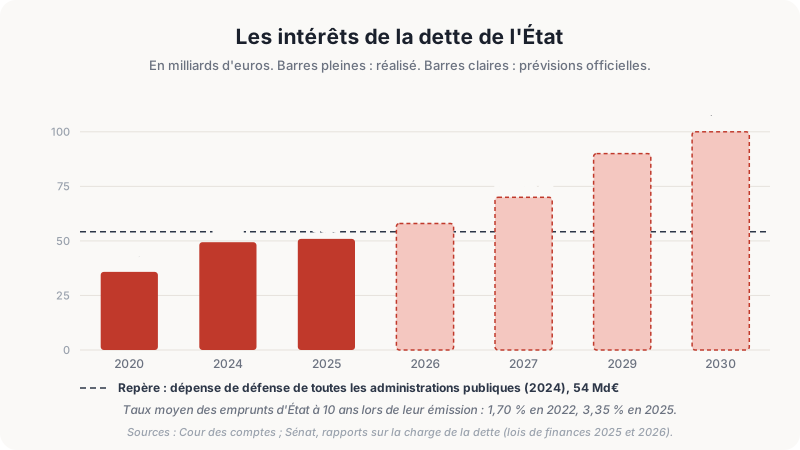
Les conséquences sont inscrites dans les documents budgétaires eux-mêmes. La charge de la dette de l'État est passée de 35,8 milliards en 2020 à 50,9 milliards en 2025. Elle était prévue à 58 milliards en 2026, puis à plus de 70 milliards en 2027 et à environ 100 milliards en 2030 [13]. Pour l'ensemble des administrations publiques, la Cour des comptes chiffre les intérêts à 65,7 milliards en 2025 et à 77,4 milliards en 2026, et anticipe plus de 100 milliards à l'horizon 2029 [12].
En 2030, si les prévisions officielles se réalisent, l'État paiera chaque année en intérêts près du double de ce que toutes les administrations publiques consacraient à la défense en 2024.
Chaque euro d'intérêt est un euro qui ne finance ni une pension, ni un lit d'hôpital, ni une salle de classe. C'est la forme la plus pure de dépense improductive : elle rémunère le passé.
Qui détient la dette, et pourquoi c'est important
À qui ces intérêts sont-ils versés ? Pour près de 56 %, à des investisseurs non-résidents [14]. Ce n'est pas en soi un problème : cela signifie que les épargnants étrangers ont confiance dans la signature française. Mais cette confiance se mesure en permanence. Les trois grandes agences de notation ont abaissé la note de la France entre 2024 et 2025 : Fitch et S&P l'ont ramenée à A+, Moody's à Aa3 avec une perspective négative. Une dette majoritairement détenue à l'étranger rend un pays sensible à un changement d'humeur des marchés, comme l'ont appris l'Italie en 2011 et le Royaume-Uni en 2022.
Reste l'objection classique : pourquoi ne pas simplement faire racheter la dette par la banque centrale ? Parce que la France a abandonné cette possibilité en adoptant l'euro. L'article 123 du Traité sur le fonctionnement de l'Union européenne interdit à la Banque centrale européenne de financer directement les États [27]. La BCE a certes acheté massivement de la dette publique sur le marché secondaire entre 2015 et 2022, mais elle a cessé de réinvestir les titres arrivant à échéance. Le mécanisme de la création monétaire, que nous avions détaillé dans Création monétaire : comment naît l'argent que vous utilisez, n'offre donc pas de sortie facile à un pays membre de la zone euro.
6. Les solutions : sept leviers, et ce que chacun coûte
Il n'existe pas de solution sans coût. Toute réduction du déficit revient à fermer le robinet de l'emprunt, et donc à ouvrir un autre robinet ou à resserrer un tuyau de sortie. La vraie question n'est pas « comment réduire la dette ? », mais « qui paiera ? ». La Cour des comptes chiffre l'effort nécessaire pour simplement stabiliser la dette à environ 90 milliards d'euros, soit trois points de PIB [12]. Voici les leviers disponibles, avec ce que l'histoire et la recherche en disent.
Levier 1 : augmenter les impôts
C'est le levier le plus rapide. Son obstacle est simple : la France est déjà le deuxième pays le plus taxé de l'OCDE. Un relèvement général se heurte à des rendements décroissants (plus un impôt est élevé, plus il incite à l'évitement, à l'expatriation ou à la baisse de l'activité taxée). Un relèvement ciblé est plus défendable : réduire les niches fiscales (92 milliards), revoir les aides aux entreprises dont l'efficacité n'est pas démontrée, ou mieux taxer les revenus qui s'accumulent dans les holdings des plus grandes fortunes. Ces pistes ont un rendement réel, mais limité, et chacune rencontre une clientèle mobilisée.
La recherche empirique apporte un éclairage important. Dans Austerity: When It Works and When It Doesn't (2019), Alberto Alesina, Carlo Favero et Francesco Giavazzi ont étudié près de deux cents plans de redressement budgétaire dans seize pays de l'OCDE [21]. Leur conclusion principale : les ajustements fondés sur des hausses d'impôts provoquent en moyenne des récessions nettement plus profondes et plus longues que les ajustements fondés sur des baisses de dépenses, qui ont un coût faible, parfois nul, sur la croissance. Ce résultat est discuté, notamment sur la manière d'identifier les plans, mais il est solide et souvent confirmé.
Levier 2 : baisser la dépense
C'est le levier que les pays qui ont réussi ont le plus utilisé. Deux cas font référence.
Le Canada, 1995. En 1993, le déficit public canadien atteignait 8,9 % du PIB, et la dette fédérale culminait à 66,6 % du PIB en 1995-1996 [19]. Le budget de 1995, porté par le ministre libéral Paul Martin, a lancé une « revue des programmes » qui a réduit de 18,9 % en trois ans les dépenses qu'elle couvrait. Les dépenses de programmes sont tombées à 13,1 % du PIB, soit un quart de moins qu'en 1993. Le budget était à l'équilibre dès 1997 et en excédent jusqu'à la crise de 2008. La dette brute de l'ensemble des administrations canadiennes est passée de 100 % à 67 % du PIB entre 1996 et 2007.
La Suède, 1993. Après une crise bancaire violente, la Suède affichait en 1993 un déficit de près de 11 % du PIB. Cinq ans plus tard, elle était en excédent (+0,8 % en 1998, +3,1 % en 2000) [20]. Sa dette est passée de 69 % du PIB en 1996 à 39 % en 2007. La méthode combinait des coupes budgétaires, des hausses d'impôts temporaires et surtout un changement de règles : un plafond de dépenses voté pour trois ans, un objectif d'excédent sur le cycle, et une réforme des retraites qui lie automatiquement les pensions à l'espérance de vie et à la santé de l'économie.
Le Portugal offre un exemple plus récent : sa dette est passée de 132,5 % du PIB en 2014 à 89,9 % en 2025, avec en 2019 le premier excédent budgétaire de son histoire démocratique [19].
Le coût de ce levier est tout aussi réel. Baisser la dépense publique française de manière significative implique de toucher aux retraites et à la santé, puisque ce sont elles qui la composent. Il n'existe pas de « gras » administratif assez important pour dispenser de ce choix : l'administration générale hors intérêts ne pèse que 74 euros sur 1 000.
Levier 3 : faire travailler plus de monde
C'est sans doute le levier le moins conflictuel sur le principe et le plus lent en pratique. Chaque personne qui passe de l'inactivité ou du chômage à l'emploi cesse de recevoir et commence à verser. L'écart de taux d'emploi avec l'Allemagne, concentré sur les jeunes et surtout sur les 60-64 ans, représente de l'ordre de deux millions d'emplois. Les leviers sont connus : âge de départ en retraite, formation, incitations au retour à l'emploi, coût du travail peu qualifié. Aucun n'agit en moins de plusieurs années.
Levier 4 : réformer les retraites
Il se confond en partie avec les deux précédents, mais il mérite sa ligne, parce que les retraites représentent le quart de la dépense publique. Les paramètres possibles sont connus : l'âge de départ, la durée de cotisation, l'indexation des pensions sur les prix ou les salaires, le niveau des pensions les plus élevées, ou l'introduction d'une part de capitalisation (comme en Suède, où une petite fraction des cotisations est placée sur des comptes individuels). Le COR projette pour l'instant des dépenses de retraite à 14,2 % du PIB en 2045 et 15,3 % en 2070, en tenant compte de la suspension de la réforme de 2023 [10]. Chaque paramètre fait payer une population différente : les actifs, les retraités actuels ou les futurs retraités.
Levier 5 : l'inflation et la croissance
C'est la solution que personne n'annonce et que l'histoire a souvent utilisée. Après 1945, les grandes démocraties ont réduit des dettes gigantesques non pas en les remboursant, mais en maintenant pendant des décennies des taux d'intérêt inférieurs à l'inflation. Carmen Reinhart et Belen Sbrancia ont appelé ce mécanisme la « liquidation » de la dette par la répression financière : il a représenté l'équivalent de 3 à 4 points de PIB par an aux États-Unis et au Royaume-Uni [22]. Mais ceux qui ont payé, ce sont les épargnants, discrètement, par l'érosion de leur patrimoine. Membre de la zone euro, la France ne contrôle plus ni sa politique monétaire ni ses taux, ce qui rend cette voie largement inaccessible. La croissance, elle, est le seul levier indolore. Mais avec une croissance de 0,8 % en volume en 2025, on ne peut pas compter sur elle seule.
Levier 6 : lutter contre l'optimisation et la fraude
Détaillé dans la partie 4, ce levier consiste à récupérer ce qui échappe à l'impôt : bénéfices déplacés par les multinationales, revenus des très grandes fortunes logés dans des holdings, fraude à la TVA et à l'impôt. Son rendement potentiel se chiffre en milliards, voire en dizaines de milliards, mais il est incertain, lent à obtenir, et dépend en partie d'accords internationaux. Son intérêt dépasse d'ailleurs le budget : il conditionne l'acceptation de tous les autres efforts.
Levier 7 : changer les règles
Le dernier levier ne rapporte rien directement, mais il conditionne tous les autres. Les pays qui ont durablement redressé leurs comptes se sont presque tous donné des règles qui lient les mains des gouvernements futurs : plafond de dépenses pluriannuel en Suède, « frein à l'endettement » inscrit dans la Constitution allemande en 2009, qui limite le déficit structurel de l'État fédéral à 0,35 % du PIB. Ces règles ne sont pas parfaites : l'Allemagne a elle-même dû assouplir la sienne en 2025 pour financer sa défense et ses infrastructures. Mais elles répondent directement au diagnostic de Buchanan et Wagner : si la démocratie produit naturellement des déficits, il faut des règles que la majorité du moment ne peut pas contourner facilement.
Récapitulatif
| Levier | Rendement possible | Délai | Qui paie | Précédent |
|---|---|---|---|---|
| Hausse d'impôts ciblée | Moyen | Rapide | Contribuables visés, entreprises | Suède années 1990 (en complément des coupes) |
| Baisse de la dépense | Élevé | Moyen | Bénéficiaires des dépenses réduites | Canada 1995, Suède, Portugal |
| Hausse du taux d'emploi | Élevé | Lent | Actifs proches de la retraite, chômeurs | Allemagne 2003-2005, Pays-Bas |
| Réforme des retraites | Élevé | Moyen à lent | Actifs, retraités ou futurs retraités | Suède, années 1990 |
| Inflation, répression financière | Élevé | Lent | Épargnants | Après-guerre (1945-1980) |
| Lutte contre l'optimisation et la fraude | 5 à 30 Md€, incertain | Moyen à lent | Grandes fortunes, multinationales, fraudeurs | Redressements Google, McDonald's ; impôt minimum mondial |
| Règles budgétaires | Indirect | Durable | Gouvernements futurs | Suède 1997, Allemagne 2009 |
Synthèse de l'auteur à partir des sources citées.
Conclusion : la dette n'est pas une erreur de calcul
Suivre 1 000 euros d'argent public permet au moins de dissiper quelques illusions. La dette française n'est pas née d'un excès de fonctionnaires, d'un excès d'« assistés », d'un seul « cadeau » fiscal ou d'une seule catégorie de fraudeurs. Elle est la somme de cinquante ans de décisions ordinaires, prises par des gouvernements de toutes couleurs, pour financer ce que les Français demandaient : des retraites parmi les plus généreuses d'Europe, un système de santé largement gratuit au moment du soin, et des impôts qui, bien que très élevés, restent inférieurs à ce que coûte l'ensemble.
L'emprunt a permis de ne jamais trancher. Il a fait payer une partie de la facture à des contribuables qui n'étaient pas là pour voter, et qui arrivent aujourd'hui à l'âge adulte. Tant que les taux étaient bas, cette facture différée ne coûtait presque rien. Elle recommence à coûter, et vite.
Aucune des sept solutions n'est gratuite, et chacune désigne un payeur différent : le contribuable, le retraité, le futur retraité, le malade, l'épargnant, le salarié proche de 60 ans, ou le milliardaire et la multinationale qui ont appris à échapper à l'impôt. C'est pour cela que le débat public préfère parler de « la dette » en général, et rarement de ces personnes en particulier.
Si vous deviez fermer le robinet de l'emprunt, lequel des autres leviers choisiriez-vous d'actionner ? Et accepteriez-vous que ce soit celui qui vous concerne ?